


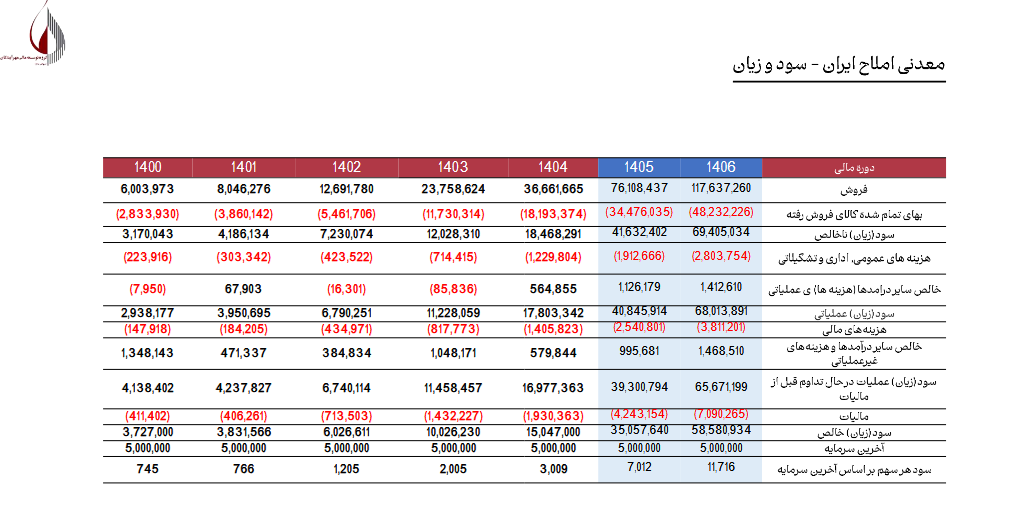
به گزارش صدای بورس، بررسی گزارش برآورد سود و زیان شرکت معدنی املاح ایران نشان میدهد این زیرمجموعه مهم هلدینگ صدرتأمین (تاصیکو) در مسیر جهش بزرگ عملیاتی قرار گرفته است؛ به گونهای که سود خالص شرکت تا سال ۱۴۰۶ با رشد نزدیک به ۳۰۰ درصدی نسبت به سال ۱۴۰۴، به مرز ۵,۸۵۸ میلیارد تومان و سود هر سهم به بیش از ۱,۱۷۰ تومان خواهد رسید.
ارزیابی صورتهای مالی تاریخی و سود و زیان برآوردی شرکت معدنی املاح ایران نماد «شاملا»، حاکی از چشمانداز بسیار روشن سودآوری و تداوم رشد درآمدهای این شرکت فعال در حوزه کانیهای غیرفلزی است.
جهش فروش و عبور درآمدها از ۱۱ همت
بر اساس دادههای تحلیلی، درآمد عملیاتی (فروش) شاملا که در سال ۱۴۰۰ حدود ۶۰۰ میلیارد تومان بود، روندی کاملاً صعودی را تجربه کرده و تا پایان سال ۱۴۰۴ به رقمی معادل ۳,۶۶۶ میلیارد تومان میرسد. این روند در سالهای پیشرو با شیب تندتری ادامه خواهد داشت؛ به طوری که فروش شرکت برای سال ۱۴۰۵ بیش از ۷,۶۱۰ میلیارد تومان و برای سال ۱۴۰۶ بالغ بر ۱۱,۷۶۳ میلیارد تومان برآورد شده است.
پیشبینی سودآوری و EPS هر سهم (سرمایه ۵۰۰ میلیارد تومانی)
بر اساس آخرین سرمایه ثبتشده شرکت (۵,۰۰۰ میلیارد ریال)، روند سود خالص و سود هر سهم (EPS) به شرح زیر پیشبینی شده است؛
سال ۱۴۰۴: سود خالص ۱,۵۰۴ میلیارد تومان | EPS برآوردی: ۳,۰۰۹ ریال
سال ۱۴۰۵: سود خالص ۳,۵۰۵ میلیارد تومان | EPS برآوردی: ۷,۰۱۲ ریال (رشد ۱۳۳ درصدی)
سال ۱۴۰۶: سود خالص ۵,۸۵۸ میلیارد تومان | EPS برآوردی: ۱۱,۷۱۶ ریال (رشد ۶۷ درصدی نسبت به ۱۴۰۵)
پیامد مثبت برای هلدینگ صدرتأمین (تاصیکو)
رشد حاشیه سود عملیاتی شاملا به همراه انضباط مالی و کنترل هزینهها، شرکت معدنی املاح ایران را به یکی از سودآورترین و باثباتترین ارکان پرتفوی سرمایهگذاری صدرتأمین (تاصیکو) تبدیل کرده است؛ عاملی که تأثیر درآمدی بااهمیتی در جریان نقدی سود تقسیمی و ارزش روز داراییهای تاصیکو در افق سالهای آتی خواهد داشت.


نظر شما